如果你现在去欧美的药店逛一圈,你会发现很多最基础的消炎药和胰岛素都买不到了。
欧美这几年一直在喊要把医药产业链搬回老家,但是根本搬不动。
很多人觉得是因为他们人工贵,其实根本不是这么回事。
今天咱们就来彻底拆解一下,欧美医药本土化到底卡在了什么地方,为什么他们越努力搬,药荒反而越严重。
一、
我们先来看看到底什么是药荒。在过去这几年里,美国和欧洲的各大医院和零售药店频繁出现断药的情况。
这不是什么高端的抗癌药,而是阿莫西林、对乙酰氨基酚这种小感冒、发炎最常用的基础药,甚至连糖尿病患者每天都要用的胰岛素也经常断货。
面对这种情况,欧美国家的管理层非常着急,先后出台了很多政策,比如欧洲出台了关键药品法案,美国也动用了各种行政手段,目的只有一个,就是出钱给补贴,让制药厂搬回欧美本土生产。
但是实际的落地情况非常糟糕,要明白欧美为什么搬不动,就必须先弄清楚一粒普通的消炎药是怎么被制造出来的。
在医药制造的全球链条里面,一共分为三个最核心的步骤。
第一个步骤叫做关键起始物料,也就是制药最上游的基础化学原料。
第二个步骤叫做原料药,它是通过这些基础化学原料进行化学合成或者生物合成之后,产生具有真正药理活性的物质。
第三个步骤叫做制剂,也就是把这些原料药加上辅料,最后加工成老百姓吃进去的片剂、胶囊或者注射剂。
欧美现在遇到的情况是,他们以为只要把最后的制剂工厂,也就是把压药片、装胶囊的工厂搬回国内,就可以解决问题。
但实际上,最致命的环节在最上游的基础化学原料。
根据美国药典发布的最新供应链追踪数据,在数个广泛使用的抗生素、心脏病药物和癌症非专利药里面,中国是很多关键起始物料的唯一供应国。
美国有接近七百种核心药物的整个供应链上面,至少有一种底层的化学原料完全依赖外部供应。
有人会说,欧美不从中国买,可以去印度买,印度不是被称为世界药房吗,美国有超过40%的非专利药制剂都是从印度进口的。
但是这里有一个客观事实,印度制药业手里有70%到80%的原料药和中间体,依然需要从中国进口。
如果没有上游的基础化学物,印度的制药厂也无法开工。
这就导致欧美想在本土生产消炎药,就必须先建立起一套完整的、庞大的基础大化工体系。
然而,由于环保标准、能耗限制以及产业群的转移,欧美本土在过去几十年里已经把基础化工业完全淘汰了。
他们现在只有最终的制剂包装能力,根本没有上游的化学合成能力。这就是他们面临的第一个无法解决的客观事实。
二、
接下来我们看第二个问题,也就是钱的问题和监管的问题。
医药产业链本土化面临的第二个死穴,是欧美医保体系对低价格的极度依赖,与本土制造高昂成本之间存在着无法调和的矛盾。
我们要知道,这次发生药荒的基本上都是非专利药,也就是我们常说的仿制药。
这些药已经过了专利保护期,技术门槛比较低,竞争非常激烈。
在长期的全球化竞争中,这类仿制药的利润率已经被压得非常低,全球平均的利润率只有4%到6%。
在亚洲的制药工厂里,因为有完整的产业集群、成熟的技术工人以及相对合理的合规成本,工厂可以通过极为庞大的生产规模来摊薄固定成本,从而在较低的利润率下生存下来。
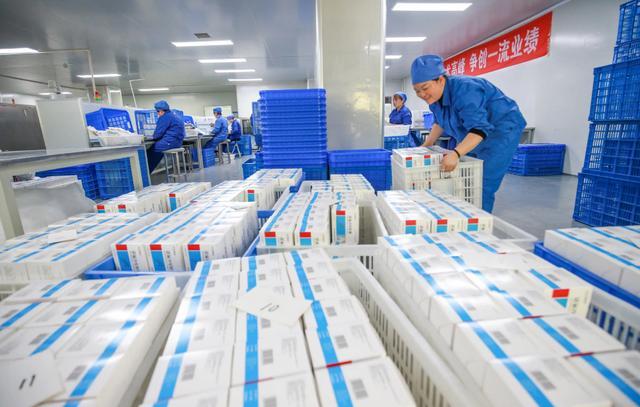
但是如果把同样的生产线搬到美国或者欧洲,情况就会发生根本性的变化。
欧美的劳动力成本非常高,更重要的是,欧美的环保法规极其严格。
制药化工会产生大量的废水、废渣和有毒气体,在欧美本土处理这些废弃物的成本,可能比药物本身的生产成本还要高。
这就导致欧美本土工厂生产出来的仿制药,其综合制造成本要比亚洲工厂高出20%到40%。
成本高了之后,紧接着就撞上了欧美医保系统的壁垒。
无论是美国的医疗保险系统,还是欧洲各个国家的国家医疗体系,为了控制财政赤字,都采用了一种叫做低价竞标的采购规则。
也就是说,谁的药价格低,医保就买谁的药。
这就形成了一个闭环:欧美本土工厂因为成本高,在医保竞标中根本拿不到订单;拿不到订单就没有收入,工厂就会连续亏损直到倒闭。
除了成本,还有严格的药监法规限制。
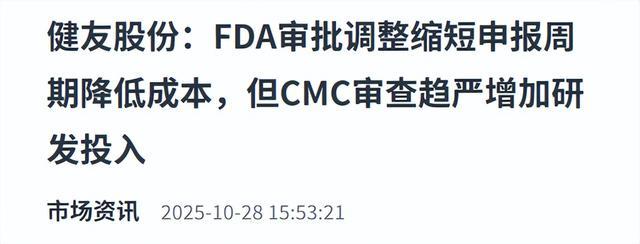
在美国和欧洲,更换任何一个药品的原材料供应商,都必须通过极其严格的化学、制造和控制审查,也就是常说的CMC审查。
根据美国食品药品监督管理局和欧洲药品管理局的规定,哪怕一个药厂只是把其中一种基础化学原料的来源从亚洲换到他们本土,也需要重新进行很多个批次的稳定性测试和杂质谱分析,然后把报告递交给监管机构审批。
整个合规审批的周期通常需要两到五年的时间,在这两到五年的审查期内,新工厂不能卖药,没有一分钱的收益,而前期的建设和维持资金却在不断消耗。
与此同时,欧美的医药分销网络普遍采用的是零库存管理模式。
无论是医院、大型连锁药房还是中间的批发商,为了提高资金的周转效率,手里通常只会储存几个星期甚至几天的药物库存。
这种极度缺乏缓冲的商业模式,让整个系统变得非常脆弱。
只要全球供应链上有任何一个环节因为天气、运输或者关税出现几天的停滞,终端的药房就会立刻断货。
欧美本土的中小仿制药商由于承受不了这种长周期的合规审查和极低的利润,在过去几年里纷纷选择破产或者退出市场,这直接导致了药荒的进一步加剧。
三、
面对这些无法在短期内改变的成本和监管难题,欧美国家逐渐开始意识到,医药产业链并不是一个可以随意拆卸和组装的简单零部件,而是一个历经几十年演变才形成的、高度精密分工的全球工业生态系统。
在这个系统里,每一个国家都占据了自己最有效率的生产位置。
这种深层的工业依赖,在生物制剂领域表现得同样明显。
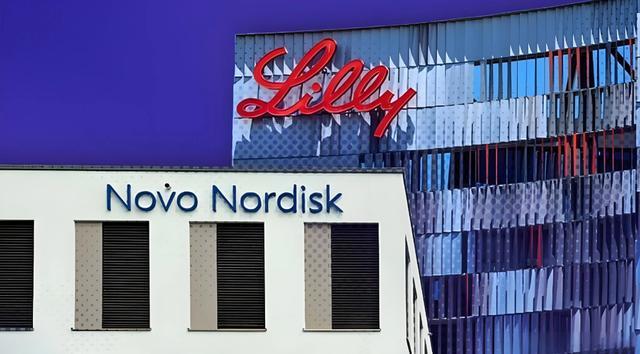
以胰岛素为例,虽然诺和诺德、礼来和赛诺菲这三家西方制药巨头掌握了全球大部分胰岛素的研发技术和专利,幕后依然无法彻底摆脱全球供应链的制约。
因为胰岛素的最终交付,除了需要药液本身,还需要大量的特种塑料、高精度不锈钢针头以及注射笔等精密医疗耗材零部件。
这些庞大的配套零组件产能,主要集中在拥有完整轻工业和制造业基础的亚洲地区。
当美国尝试通过法案将医保患者的胰岛素自付费用限制在每月35美元时,制药企业在本土的利润空间被压缩,他们完全没有动力在欧美本土投入巨资去新建低利润的配套耗材生产线。
从历史的进程来看,全球医药产业链的格局是市场经济在过去半个世纪里进行资源最优配置的必然结果。
中国通过几十年的工业化积累,建立起了全世界唯一拥有联合国产业分类中全部工业门类的实体经济体系。
从最基础的煤化工、石油化工,到精细化工,再到最终的原料药制造,形成了一条完全连续、互为支撑的完整链条。
这种产业链的深度和广度,赋予了中国制造巨大的规模效应和成本优势。
现在的客观现实是,没有任何一个国家能够脱离这个全球实体经济的核心生产国而单独存在。
欧美国家过去几十年将本国的制造业大规模外包,转而追求金融、科技等高利润行业,这导致其本土的实体工业基础出现了系统性的缺失。
现在他们想要在医药这种高度依赖基础大化工、需要海量熟练技术工人、且利润空间极低的基础民生行业实现彻底的本土化,就意味着必须推翻自己过去几十年的经济结构。
因此,全球供应链的紧密联系,不是依靠行政命令或者几百亿美元的补贴就能够轻易切断的。
这种深度的经济互补与分工,已经成为现代人类社会维持正常运转的基础。
在未来的国际经贸格局中,跨国企业和各国管理层最终必须面对这个事实,那就是只有互相合作、尊重客观的产业分工规律,才能确保全球药品的稳定供应。
任何试图逆转产业发展规律、强行分割的行为,最终都会由其本国的普通患者以买不到药、看不起病的代价来承担。
天成配资提示:文章来自网络,不代表本站观点。